2025年智能家居系统集成项目 智能照明控制系统市场前景评估报告
一、报告摘要
本报告聚焦2025年智能家居系统集成背景下的智能照明控制系统市场,从行业驱动力、市场规模、技术演进、竞争格局、项目集成要点及风险趋势等维度展开评估。核心判断:2025年智能照明控制系统将进入"集成化、场景化、AI化"的加速渗透期,系统集成项目成为落地主渠道,市场保持高速增长,但标准化不足与生态割裂仍是制约规模化复制的主要瓶颈。
二、市场背景与驱动因素
- 政策驱动:绿色建筑、双碳目标与智能家居相关标准持续落地,照明作为建筑能耗大户,节能与智能化改造需求刚性增强。
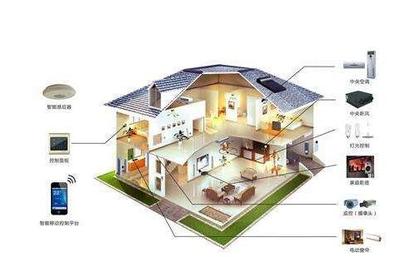
- 消费升级:用户从"单品智能"转向"全屋场景",照明作为高频交互入口,成为智能家居集成的核心子系统。
- 技术成熟:Matter、Thread、蓝牙Mesh等互联协议逐步统一,边缘计算与AI算法降低系统集成门槛。
- 地产与家装融合:精装房智能化配置率提升,照明控制系统成为前装市场的标配模块,推动B端集成项目放量。
三、市场规模与增长预测
2025年智能照明控制系统整体市场预计延续两位数增长态势:
- 前装市场(地产精装、酒店、办公、商业空间):受智能建筑与节能改造推动,工程集成项目贡献主要增量;
- 后装市场(存量住宅改造):无线方案降低改造成本,DIY与轻集成模式快速渗透;
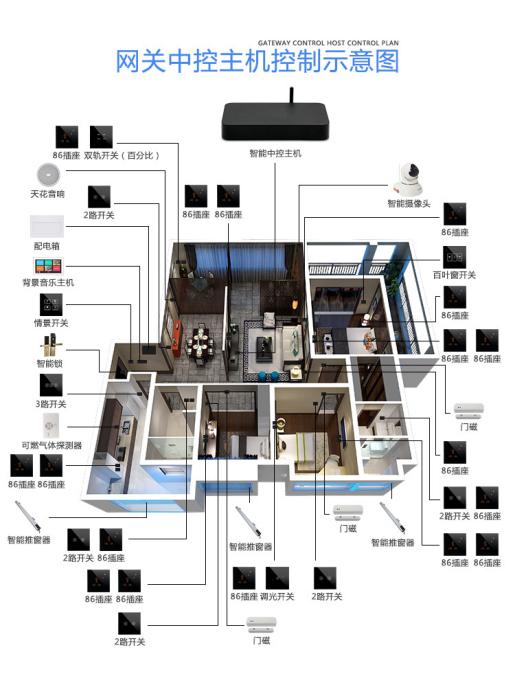
- 细分结构:传感器+控制模块+网关+云平台+调试服务的系统化交付占比提升,单纯硬件销售占比下降。
区域上,一二线城市与长三角、珠三角率先放量,三四线城市随精装标准提升跟进。
四、技术趋势评估
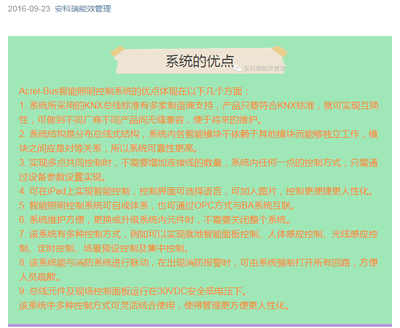
- 协议融合:Matter推动跨品牌互联,集成项目选型从"单一生态绑定"转向"多协议兼容"。
- 无主灯与场景照明:调光调色、人因照明(HCL)、节律照明成为中高端项目标配。
- AI与传感融合:存在感知、光环境自适应、能耗优化算法提升系统附加值。
- 云边端协同:本地化控制保障稳定性,云端实现远程运维与数据分析,为集成商提供持续服务收入。
- 数字化调试工具:配置软件、批量调试与远程运维平台成为集成项目交付效率的关键。
五、竞争格局
- 头部平台型厂商:依托生态与协议话语权,提供全屋智能底座,照明为其子系统;
- 专业照明控制厂商:在调光品质、光学设计与工程经验上具备优势,向系统集成延伸;
- 集成服务商:项目落地核心角色,价值从"布线安装"转向"方案设计+调试运维";
- 跨界玩家:电工、安防、家电企业通过并购或合作切入,竞争加剧但生态合作大于对抗。
六、系统集成项目关键要点
- 方案设计:按空间与场景划分回路,平衡有线稳定性与无线灵活性;
- 协议选型:评估项目规模、改造成本与生态兼容性,优先支持Matter的兼容方案;
- 交付标准化:建立调试 checklist、验收标准与运维文档,降低对个人经验的依赖;
- 服务延伸:从一次性交付转向能效管理、场景订阅与远程运维的持续服务模式;
- 安全与隐私:本地控制优先、数据加密与权限管理纳入集成规范。
七、风险与挑战
- 生态割裂:跨品牌互通仍不彻底,集成方案存在被单一生态锁定的风险;
- 标准与验收缺失:行业调试与验收规范不统一,影响项目质量与口碑;
- 价格竞争:硬件同质化导致毛利承压,集成商需向服务与方案溢价转型;
- 交付能力瓶颈:专业调试人才短缺,制约项目规模化复制;
- 用户预期管理:场景复杂度与使用门槛之间的平衡需在设计与培训环节解决。
八、结论与建议
2025年智能照明控制系统市场前景整体乐观,增长动能由前装工程集成与后装改造双轮驱动。建议系统集成项目:优先布局兼容Matter的多协议方案,强化场景设计与调试标准化能力,构建"硬件+平台+运维"的一体化交付模式,并在细分场景(住宅、酒店、办公、商业)形成可复制的解决方案,以服务能力建立差异化壁垒,把握集成化浪潮下的市场红利。